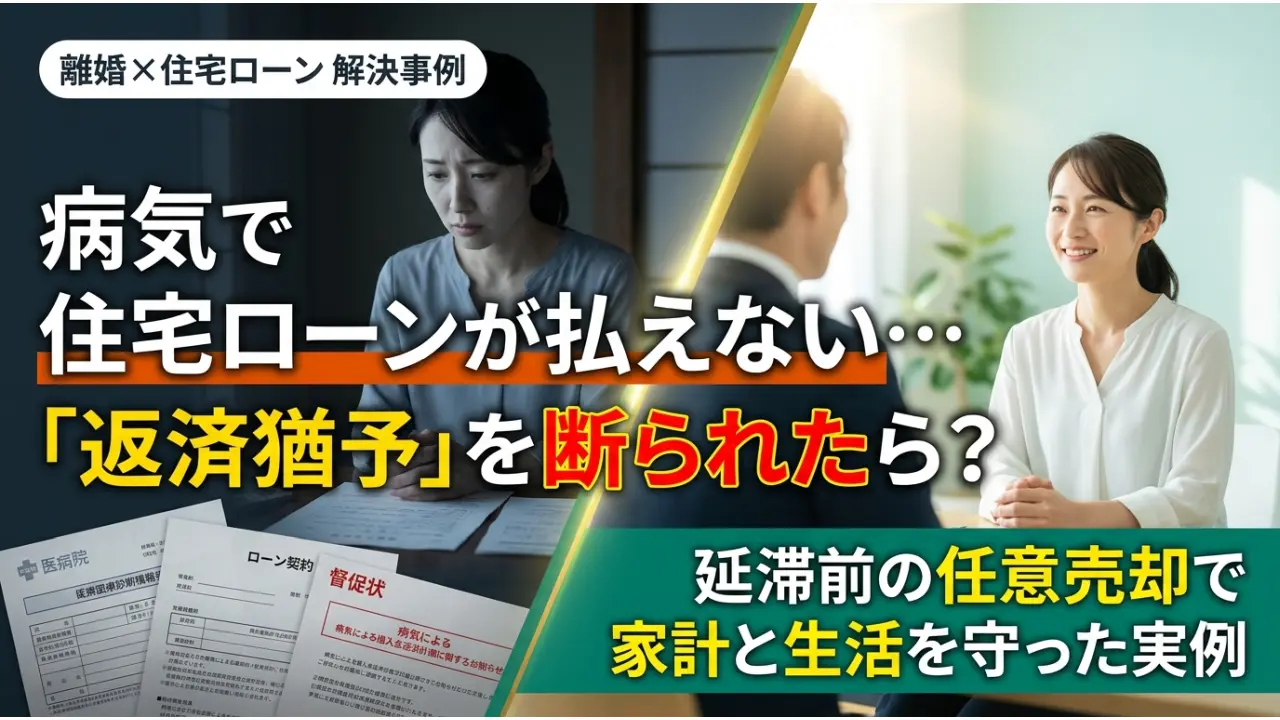
「病気で働けなくなり、住宅ローンの返済が厳しい。銀行に相談したが、返済猶予も繰り延べも断られた」。このページは、そうしたご相談を任意売却で解決した事例です。
この事例のポイント
- 延滞前の段階から相談を受け、売却と転居の準備を進めた
- 販売開始から約2週間で購入者が決定
- 売却後の残債務は、ごく少額の返済で債権者と合意
病気で住宅ローンが払えなくなったときの選択肢
病気や失業で収入が減り、住宅ローンの返済が難しくなったときは、次の順に考えます。
① 銀行へ相談する(繰り延べ・借り換え)
返済期間の延長や、一定期間を金利のみの返済にして毎月の返済額を下げる方法があります。ただし、総支払額は増えます。
繰り延べは、数年後に収支が改善する見込みがある方向けの方法です。今回の事例のように、治療が続き、収入の見込みが立たない場合は、銀行から断られることがあります。
見込みがないまま繰り延べを重ねると、問題の先送りになり、事態がさらに悪化することもあります。
借り換えは、年収や勤続年数、他の債務の状況などで新たに審査されます。収入が減っている状況では、通りにくいのが実情です。
② 繰り延べも借り換えもできないときは、任意売却
家を手放す決意をしているなら、裁判所の競売を待つ理由はありません。任意売却は、競売を避け、一般の不動産売買として市場価格で売却し、住宅ローンの残債務を可能な限り減額する方法です。
延滞する前から準備できます
売却を実際に進められるのは、金融機関から一括請求を受けてからです。ただし、準備は延滞前から始められ、早く始めるほど、転居後の新生活の準備期間が長くなります。
売却後の残債務はどうなるか
売却しても住宅ローンが残る場合は、家計のヒヤリングを経て、現実的に支払える金額を債権者と話し合います。収入や生活状況によって目安があり、返済できない金額を求められることは通常ありません。
次に、実際にあった相談の流れをご紹介します。
病気を患い返済困難に
「重い病気を患い、仕事は休職を繰り返しています。
住宅ローンの返済が厳しくなり、返済猶予の手続きを相談しましたが認めてもらえませんでした。どうすればよいでしょう」
状況は深刻なご様子です。面談の日時をお約束し、資料の準備をお願いします。
「住宅ローンは二社から借り入れしています。まだ延滞したことはありません。
他にクレジットカードのキャッシングも利用中です。
病気の治療はまだまだ続き、いずれ仕事も辞めるしかないでしょう。
家と住宅ローンをどうすればよいのか悩んでいます」
よくある質問
- Q病気で働けず、住宅ローンの返済猶予を断られました。どうすればよいですか?
- A
繰り延べや借り換えができない場合は、任意売却で家を売却して、残債務を圧縮する方法があります。早めに専門家へ相談してください。
- Qまだ延滞していなくても、任意売却を相談できますか?
- A
はい。任意売却の準備は、延滞が始まる前から進められます。早く始めるほど、転居の準備に余裕が持てます。
- Q任意売却で売却したあと、住宅ローンは残りますか?
- A
売却代金で完済できなければ、残債務は残ります。収入や生活状況に応じて、支払える金額を債権者と話し合い、分割で返済していきます。
- Q病気であることを債権者に伝えてもよいですか?
- A
返済が難しい事情として、債権者に状況を説明することは重要です。事情を伝えたうえで、今後の手続きを相談してください。
- Q売却後に住む場所はどうすればよいですか?
- A
治療費や学費などの優先順位を整理して決めます。収入や家族の状況に合わせて、転居先の候補を早めに検討しておくと、売却後の生活がスムーズです。
任意売却の解決事例
物件やローン内容、ご家族の状況など、お一人おひとりの事情は異なりますが、最も適した方法をご提案し解決へ導きます。